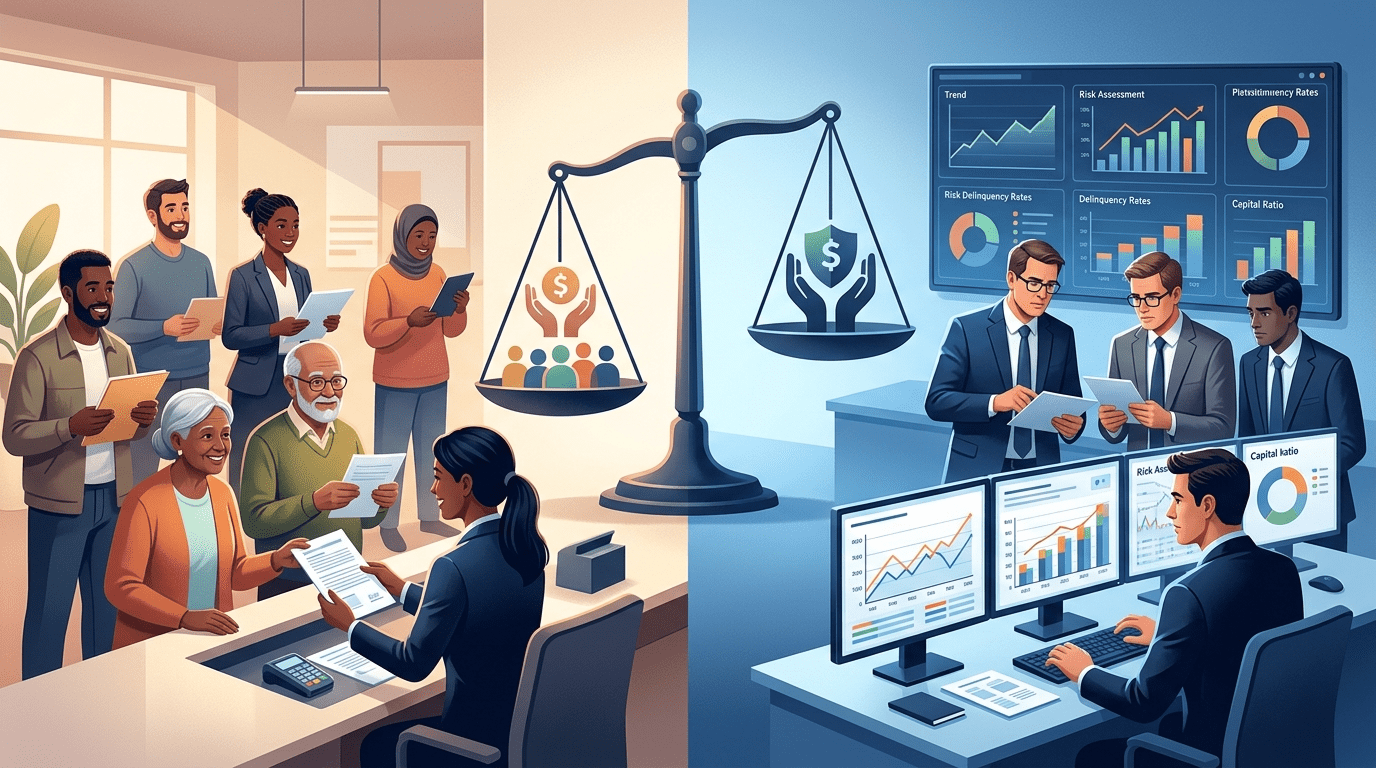
금융당국이 서민금융 접근성을 높이기 위해 ‘서민금융 최고책임자’ 제도 도입을 검토하고 있어 금융업계가 긴장하고 있습니다.
정책 방향에는 동의하지만, 현재 운영 중인 연체율과 자본비율 관리 시스템과 맞지 않을 수 있다는 걱정이 나오고 있습니다. 서민금융 확대라는 목표와 건전한 경영관리라는 금융회사 본연의 임무를 어떻게 함께 이뤄갈지가 관건이라는 분석입니다.
금융당국은 각 금융회사마다 서민금융 최고책임자와 전담 추진조직을 만드는 방안을 살펴보고 있습니다.
우량 고객 위주 영업에서 벗어나 신용등급이 낮은 사람, 소상공인, 재기를 준비하는 이들까지 폭넓게 지원하도록 하겠다는 계획입니다.
금융위원장은 최근 간담회에서 “은행들이 안전하고 편한 방향으로만 움직이다 보니 금융 문턱은 높아지고 대상은 좁아졌다”며 “최상위 고객만 상대하면서 중간 금리 고객들이 밀려나 금리 격차가 커졌다”고 지적했습니다.
그는 금융 구조를 제도권 금융, 정책 서민금융, 재기금융으로 나눈 3단계 구조를 제시하며 “1단계인 제도권 금융이 역할을 못하니 정책 서민금융으로 수요가 몰리고, 결국 사각지대는 불법 사금융으로 내몰린다”고 설명했습니다.
하지만 금융업계는 현실적인 실행 방법이 아직 부족하다고 봅니다.
가장 큰 문제는 ‘무엇을 서민금융으로 볼 것인가’입니다. 낮은 신용등급 고객 대출 확대를 의미하는지, 정책금융 연결이나 재기 지원까지 포함하는지조차 명확하지 않다는 것입니다.
한 시중은행 담당자는 “최고책임자를 만들면 결국 성과지표가 필요한데 어떤 항목을 평가할지 불명확하다”며 “중·저신용자 대출 비중 확대를 직접 평가하면 기존 건전성 지표와 충돌할 수 있다”고 말했습니다.
실제로 은행권은 최근 건전성 관리 부담이 커지고 있습니다. 경기 둔화와 내수 부진으로 가계와 기업의 부실 우려가 이어지는 상황에서 금융당국도 자본비율 관리와 충당금 적립을 계속 요구하고 있습니다.
다른 은행 관계자는 “현재 은행 평가는 연체율, 부실채권, 대손충당금, 자본비율 중심인데 서민금융 목표가 추가되면 서로 반대되는 지표가 동시에 존재하게 된다”고 지적했습니다.
“연체율은 낮추라고 하면서 위험 고객 대출은 늘리라고 하면 현장에서 어느 쪽을 우선해야 할지 혼란스러울 수 있다”는 설명입니다.
금융업계에서는 조직 신설보다 평가 체계와 보상 설계가 우선이라고 봅니다.
한 관계자는 “지금 구조에서는 연체율과 자본비율 관리가 우선일 수밖에 없다”며 “서민금융 확대를 요구하려면 정책금융 연결, 자본규제 혜택, 위험분담 장치가 함께 마련돼야 한다”고 강조했습니다.
신용평가 방식 개선도 과제로 꼽힙니다. 금융위원장은 기존 연체 기록 중심 신용평가 방식을 비판하며 인공지능 기반 대안 신용평가 확대 필요성을 강조했습니다.
금융당국은 하반기부터 소상공인 특화 신용평가 모델을 7개 시범은행에 적용할 계획입니다. 다만 금융업계에서는 데이터 확보와 인공지능 시스템 구축 부담을 지적합니다.
“대안 신용평가를 고도화하려면 비금융 데이터 확보와 모델 검증 체계 구축이 필요한데 비용 부담이 크다”며 “민간 금융회사에만 맡길 문제가 아니라 당국 지원도 함께 마련돼야 한다”는 의견입니다.
결국 서민금융 최고책임자 도입의 성패는 조직 신설보다 ‘책임 구조’ 정립에 달려 있다는 분석입니다.
기존에 건전성을 관리하는 최고위험관리책임자가 있는 상황에서 서민금융 책임자가 중·저신용자 확대를 맡게 되면 역할 조정이 불가피하기 때문입니다.
“결국 연체율을 관리하는 조직과 서민금융을 확대하는 조직이 동시에 존재하는 구조가 된다”며 “누가 최종 평가와 책임을 질지 정리되지 않으면 형식적인 조직으로 끝날 가능성이 있다”는 우려가 나옵니다.