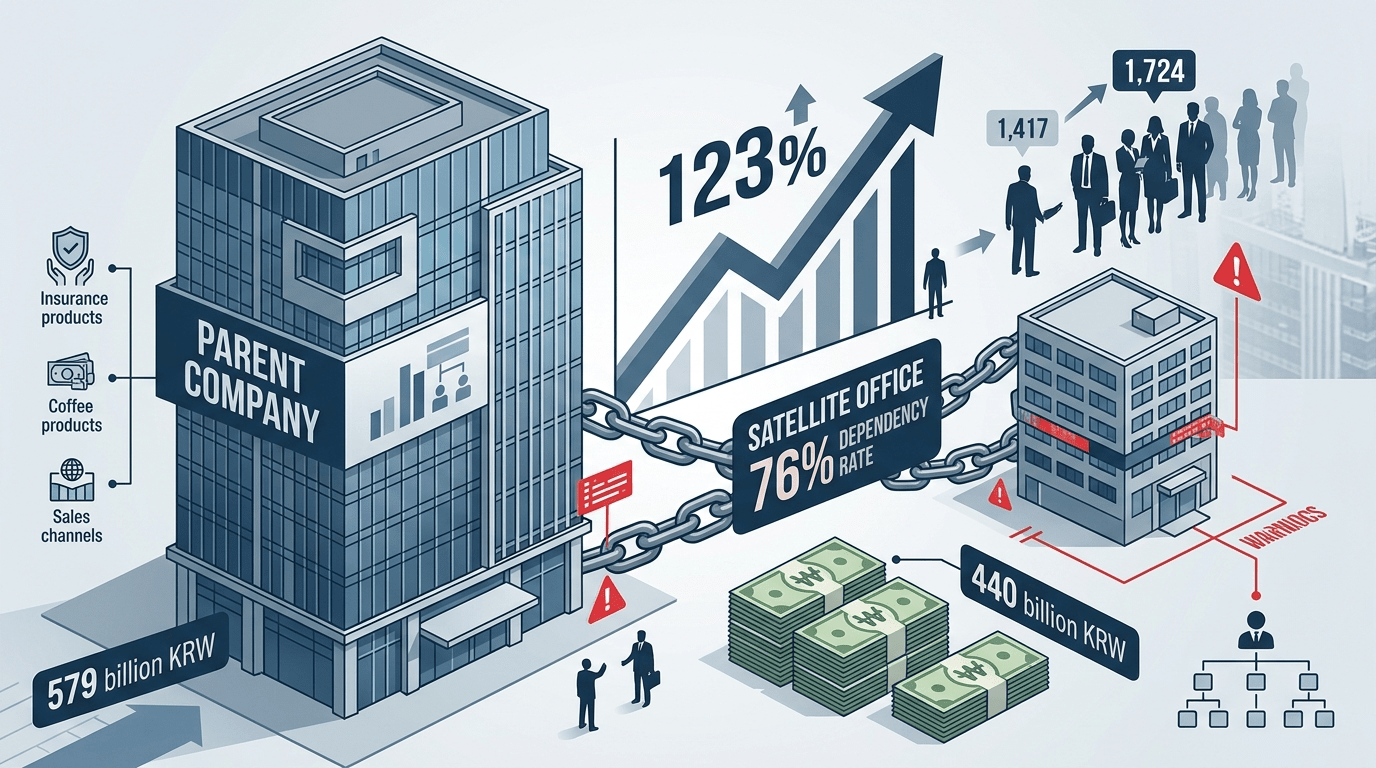
모회사 의존도 76%, 독립 법인의 한계 드러나
HK금융파트너스는 작년 생명보험 판매 수수료 579억 8천만원 중 76%에 해당하는 440억원을 모회사 상품 판매로 벌어들였습니다. 전년도 73%보다 오히려 늘어난 수치입니다.
겉으로는 법인보험대리점 형태를 띠고 있지만, 실제로는 전속 판매 조직과 다를 바 없는 구조를 유지하고 있다는 평가입니다.
외형 성장과 속내의 괴리
매출은 717억원으로 전년 대비 123% 급증했고, 47억원의 순이익을 내며 흑자로 전환했습니다. 설계사 인원도 1,417명에서 1,724명으로 증가했습니다.
하지만 이러한 성과는 독립 법인으로서의 경쟁력이 아니라 모회사 물량에 기댄 ‘내부 거래형 성장’이라는 지적이 제기됩니다.
경쟁사와 비교하면 더 선명한 차이
일반적으로 법인보험대리점은 여러 보험사 상품을 비교해 고객에게 최적의 선택지를 제공하는 것이 핵심입니다.
ABL생명의 ABA금융서비스나 신한라이프의 신한금융플러스는 모회사 의존도를 40%대로 낮추며 독립적인 대리점으로 자리 잡았습니다.
반면 HK금융파트너스는 70%를 훌쩍 넘는 의존도를 보이며 독립성 확보에 실패했다는 평가를 받습니다.
제판분리의 원래 취지는 어디로
업계에서는 판매 조직을 분리한 전략이 판매 경쟁력 강화보다는 전속 설계사 조직의 고정비 부담을 외부로 옮기려는 비용 구조 조정에 가까웠다고 분석합니다.
소비자 편익 증대라는 명분도 제대로 실현되지 못했다는 지적입니다.
전속 조직을 축소하고 대리점으로 이전하는 과정에서 고객 유지 기능이 약화됐고, 결과적으로 대규모 해약 사태로 이어졌다는 분석도 나옵니다.
장기적 리스크 우려
업계 관계자는 “여러 회사 상품을 다룰 수 있는 장점을 살리지 못하고 모회사 의존도가 76%에 달한다면 진정한 의미의 독립 대리점으로 보기 어렵다”고 말합니다.
모회사 의존도가 높은 상태에서는 확장성이 제한되고, 특정 상품 판매가 부진할 경우 실적 변동성이 커질 수 있다는 우려도 제기됩니다.
결국 외형만 독립 법인이지만 구조는 전속 조직에 머물러 있어, 절반의 성공에 그쳤다는 평가가 지배적입니다.